PAC revocado por EFOS: tu factura timbrada no te blinda (55c)
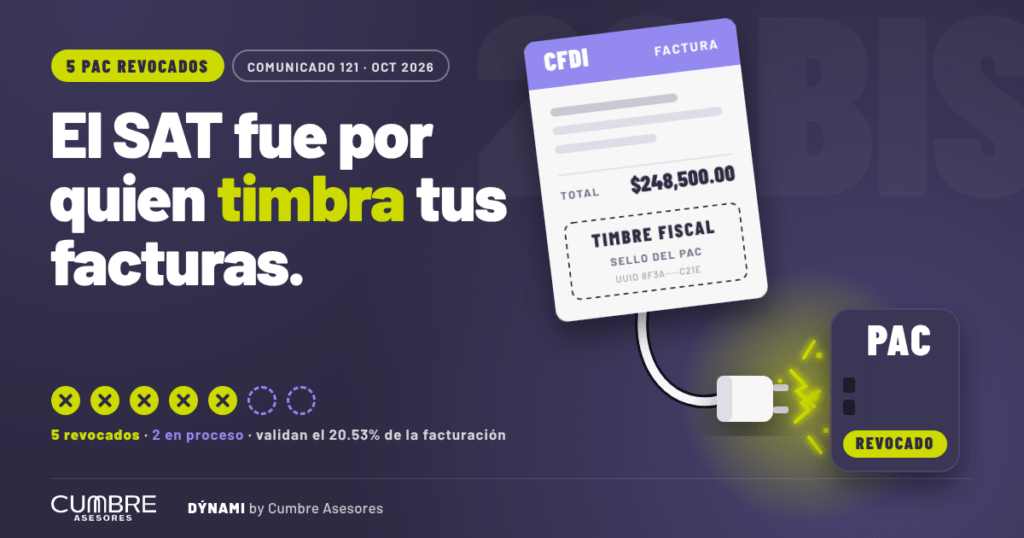
El SAT le quitó el permiso a 5 PAC. Tu timbre no te blinda.
El 18 de octubre de 2026, la Secretaría Anticorrupción y Buen Gobierno informó que la autoridad fiscal revocó la autorización de cinco proveedores de certificación de CFDI (PAC). Una auditoría detectó que operaban con empresas que facturan operaciones simuladas (EFOS). Otros dos proveedores siguen en proceso de revocación.
Si tu sistema de facturación timbra con alguno de ellos, tienes un problema operativo con fecha límite. Y aunque no sea tu caso, la noticia deja una lección más importante. Si el SAT revisa con quién hacen negocios las empresas que certifican las facturas, también revisa con quién los haces tú.
Qué dice el Comunicado 121
El Órgano Interno de Control en el SAT auditó la supervisión de los PAC, que son las empresas autorizadas por el Estado para validar y certificar los CFDI. Encontró siete proveedores con operaciones vinculadas a EFOS. Estos son los cinco revocados:
| Nombre comercial | Razón social |
|---|---|
| Facturadorelectronico.com | Dot Net Desarrollo de Sistemas, S.A. de C.V. |
| DigiFact | Teledesic Broadband Networks, S.A. de C.V. |
| FactureYa | Servicios Tecnológicos Avanzados en Facturación, S.A. de C.V. |
| EdiFactMx | EDIFACTMX, S.A. de C.V. |
| Comercio Digital | Sistemas de Comercio Digital, S. de R.L. de C.V. |
Los siete proveedores validan, en conjunto, cerca del 20.53% de la facturación nacional. Ese dato mide su participación en el mercado. No es el porcentaje de facturas simuladas. Los nombres de los dos PAC que siguen en proceso no se han hecho públicos.
Por qué los revocaron
El artículo 29 Bis del Código Fiscal de la Federación regula la autorización y las obligaciones de los PAC. La regla 2.7.2.12 de la Resolución Miscelánea Fiscal 2026 enlista las causas de revocación. Una de ellas es operar con contribuyentes que están en ciertos supuestos del artículo 69-B del CFF.
Esa causal cubre dos conductas distintas: certificar facturas de un EFOS y recibir facturas de uno por operaciones propias. El comunicado no aclara cuál conducta se le atribuye a cada proveedor. Tampoco publica fechas, montos ni las resoluciones individuales. Por eso sería impreciso afirmar que las cinco revocaciones se deben a los mismos hechos.
Hay otra precisión importante. La revocación de un PAC no convierte a sus clientes en contribuyentes irregulares.Usar un proveedor revocado no es, por sí solo, una señal en tu contra.
Si tu PAC está en la lista
La revocación no apaga el timbrado el mismo día. La regla 2.7.2.12 establece un periodo de transición de 90 días naturales, que corre desde que surte efectos el oficio de revocación. No corre desde la fecha de la noticia. Se divide en dos etapas:
- Primeros 30 días: el PAC sigue certificando para sus clientes actuales, pero no puede contratar clientes nuevos.
- Siguientes 60 días: ya no puede certificar. Solo atiende obligaciones pendientes.
En la práctica, no tienes 90 días para seguir timbrando. Tienes 30. El proveedor debe publicar un aviso y enviarlo a sus clientes dentro de los tres días naturales siguientes a la publicación de la revocación. Ese aviso trae tus fechas exactas.
Un ejemplo es EdiFactMx. Según el aviso del propio proveedor, dejó de certificar el 10 de octubre de 2026 y su periodo completo termina el 9 de diciembre. Cada PAC tiene su propio calendario, así que no copies estas fechas para otro proveedor.
¿Y las facturas que ya timbraste? Los CFDI certificados correctamente antes de la revocación no pierden su validez de forma automática. No canceles ni vuelvas a emitir comprobantes en masa por la noticia. Lo que sí debes hacer es verificarlos y respaldarlos.
El timbre no prueba la operación
Esta es la parte que la mayoría de las notas pasa por alto. El PAC confirma que tu factura cumple los requisitos formales: el sello digital vigente, un RFC receptor válido y la estructura correcta. El PAC no confirma que la operación haya existido.
Las facturas de un EFOS también salen timbradas. Ese es justamente el problema: el CFDI es técnicamente válido, pero respalda algo que nunca ocurrió. Si el timbre bastara para probar una operación, el artículo 69-B no existiría.
Cuando el SAT cuestiona una deducción, no te pide el timbre. Te pide materialidad: el contrato, los entregables, la evidencia de que el servicio se prestó y de que el proveedor tenía capacidad para prestarlo.
La misma prueba aplica para ti
El caso de los PAC muestra con claridad el criterio del SAT: te juzga por tus contrapartes. Si una empresa autorizada por el Estado puede perder su permiso por operar con EFOS, una empresa que recibe facturas de un proveedor en la lista 69-B enfrenta consecuencias aún más directas.
Si tu proveedor llega a la lista definitiva, tienes 30 días hábiles desde la publicación para acreditar que la operación fue real o para corregir tu situación fiscal. Si no lo haces, pierdes la deducción y el IVA acreditable. Además, el problema puede pasar del terreno fiscal al penal: desde la reforma al artículo 113 Bis (DOF 7 de noviembre de 2025), también se sanciona a quien adquiere o usa comprobantes falsos.
Aquí es donde un control continuo hace la diferencia. DÝNAMI by Cumbre Asesores revisa tu cadena de proveedores contra las listas del SAT y te alerta cuando una operación no tiene respaldo documental. Así detectas la contraparte riesgosa antes de que la detecte la autoridad, con la evidencia ya ordenada.
Tu plan de los próximos 30 días
- Identifica tu PAC. Revisa el XML de una factura reciente o pregúntale a tu proveedor de software. Muchos sistemas timbran con un PAC que la empresa nunca eligió directamente.
- Si está en la lista, pide el aviso oficial y anota la fecha en que deja de certificar.
- Respalda tus XML, los acuses de cancelación y los reportes de consumo.
- Contrata y prueba otro PAC autorizado antes de esa fecha. Prueba facturas, nómina, notas de crédito y complementos de pago. La regla 2.7.2.7 permite usar más de un proveedor al mismo tiempo, lo cual reduce la dependencia de un solo canal.
- Concilia tus CFDI con el SAT en su verificador y en la descarga masiva.
- Revisa a tus proveedores contra las listas del 69-B. Esa revisión te protege con o sin revocación.
Preguntas frecuentes
¿Mis facturas timbradas con un PAC revocado siguen siendo válidas?
Sí, si fueron certificadas correctamente antes de la revocación. No pierden su validez de forma automática. Confírmalas en el verificador de CFDI del SAT y conserva los XML.
¿Cuánto tiempo tengo para cambiar de PAC?
Para seguir timbrando, normalmente 30 días naturales desde que surte efectos el oficio de revocación. El periodo completo es de 90 días, pero en los últimos 60 el proveedor ya no certifica. Tu fecha exacta viene en el aviso de tu PAC.
¿Usar un PAC revocado me pone en riesgo ante el SAT?
No por sí mismo. La revocación sanciona al proveedor, no a sus clientes. Tu riesgo depende de tus propias operaciones y de tus contrapartes.
¿Cuáles son los otros dos PAC en proceso?
La autoridad no ha publicado sus nombres. Consulta la relación oficial de proveedores revocados en el portal del SAT y el aviso de tu proveedor.
Si mi factura está timbrada, ¿ya está blindada?
No. El timbre valida la forma, no la sustancia. Ante una revisión, lo que te defiende es la evidencia de que la operación existió.
Este contenido es informativo y no constituye asesoría fiscal ni legal para un caso concreto. Las fechas de transición dependen del oficio de revocación de cada proveedor. Para un análisis particular, consulta a un profesional.