Tu empresa está en orden. Tu cuenta personal, no.
La empresa presentó su anual a tiempo. Los CFDI cuadran, la opinión de cumplimiento está en positivo y el contador duerme tranquilo. Entonces llega al buzón tributario un oficio, y no viene a nombre de la sociedad. Viene a nombre del socio.
El SAT sumó lo que entró a sus cuentas personales durante el año y lo comparó con lo que declaró. La diferencia es de más de un millón de pesos. Casi todo ese dinero salió de la propia empresa.
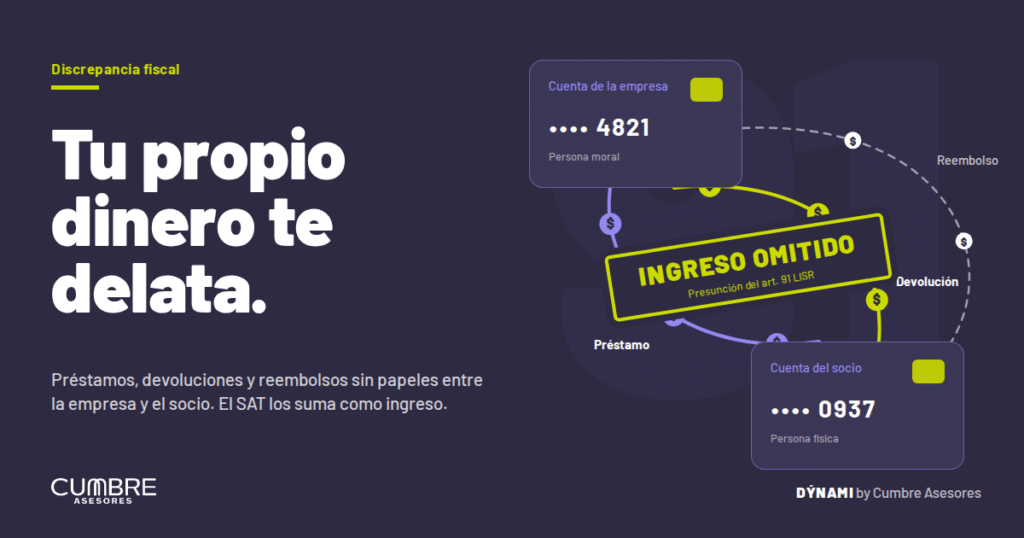
Eso es una discrepancia fiscal. En las empresas familiares y medianas casi nunca se origina en lujos. Se origina en el dinero que circula entre la empresa y su dueño sin papeles.
La auditoría que no ves venir
Las empresas se preparan para que las revisen a ellas: materialidad, proveedores, deducciones. Es lógico, porque ahí se concentran la facturación y los montos.
El SAT tiene otra puerta de entrada, más barata para él. Revisar a una persona física no requiere visitar oficinas ni analizar la contabilidad de una sociedad. Le basta cruzar sus declaraciones con la información que ya recibe de bancos y terceros. Si el socio mezcla sus finanzas con las de la empresa, esa puerta está abierta.
Qué es la discrepancia fiscal
El artículo 91 de la Ley del ISR permite al SAT presumir un ingreso omitido cuando las erogaciones de una persona física en un año superan los ingresos que declaró, o los que le correspondía declarar. Aplica a cualquier persona física, esté inscrita o no en el RFC.
Para la ley, las erogaciones son gastos, adquisiciones de bienes y depósitos en cuentas bancarias, inversiones financieras o tarjetas de crédito. Para conocerlas, el SAT puede usar cualquier información que tenga en su poder, ya sea de sus propias bases de datos, de terceros o de otras autoridades.
Si no logras explicar la diferencia, el SAT la trata como ingreso gravado y te determina el ISR omitido, con actualización, recargos y una multa que puede ir del 55% al 75% del impuesto omitido.
Para el SAT, depositar es gastar
Este es el punto que sorprende a todos los socios. El depósito en tu propia cuenta ya cuenta como erogación. No importa si luego gastaste ese dinero o si sigue en el banco.
La razón es que el SAT no pregunta en qué lo usaste. Pregunta de dónde salió. Cada peso que llega a tu cuenta tiene que tener un origen explicable: un ingreso declarado, un ingreso exento, un préstamo documentado o un traspaso entre tus propias cuentas.
Ejemplo: un socio declara $1.2 millones de ingresos en el año. En sus cuentas entran esos $1.2 millones, más $700,000 que la empresa le devolvió de un préstamo y $450,000 de reembolsos de gastos. El SAT ve $2.35 millones depositados contra $1.2 millones declarados. La discrepancia de $1.15 millones se presume ingreso omitido. El socio no ocultó nada, pero tampoco puede demostrarlo.
Giro 1: le prestaste a tu empresa
Es la historia más común. Hubo un mes difícil, la empresa necesitaba flujo y el socio transfirió dinero de su cuenta personal. Meses después, la empresa se lo regresó. Nadie firmó nada, porque «era su propio dinero».
El problema es que el SAT no ve un préstamo que regresa, sino un ingreso que llega. La defensa depende de tres piezas que tienen que existir antes del oficio:
- Contrato de préstamo con fecha, monto y condiciones.
- Rastro bancario completo: la transferencia de ida y la de regreso, entre cuentas identificables.
- Registro contable en la empresa: la cuenta por pagar al socio, que coincida con lo anterior.
Hay un requisito más que casi nadie cumple. El artículo 90 de la LISR obliga a las personas físicas a informar en su declaración anual los préstamos, donativos y premios que reciban en el año cuando, en lo individual o en conjunto, superen $600,000. No pagas ISR por informarlos, pero si los omites el SAT puede tratarlos como ingreso omitido a través de la discrepancia.
Giro 2: tu empresa te prestó a ti
Ahora el dinero va en sentido contrario. El socio necesita comprar un terreno o cubrir un gasto familiar, y la empresa le transfiere el dinero como «préstamo». Sin contrato, sin intereses y sin fecha de pago.
Aquí el riesgo no recae solo en el socio. El artículo 140 de la LISR considera dividendos distribuidos los préstamos a socios que no cumplan con cuatro requisitos:
- Que sean consecuencia normal de las operaciones de la empresa.
- Que se pacten a un plazo menor de un año.
- Que el interés pactado sea igual o mayor a la tasa que fija la Ley de Ingresos para la prórroga de créditos fiscales.
- Que esas condiciones se cumplan de verdad.
Si falla uno, el SAT puede reclasificar el préstamo como dividendo ficto. La empresa tendría que pagar ISR como si hubiera repartido utilidades, sin haber decretado ninguna. El préstamo que parecía un favor interno termina costando impuesto a las dos partes de la relación.
Giro 3: la tarjeta que paga todo
El socio paga con su tarjeta personal un viaje de negocios, una comida con clientes y el mantenimiento de la camioneta. Lo hace porque es más rápido. Al final del mes, la empresa le reembolsa.
Para el SAT, eso son dos movimientos que suman en su contra. Los pagos a la tarjeta de crédito son erogaciones del socio, y los reembolsos que recibe son depósitos en su cuenta. Si ese flujo se repite todo el año, la discrepancia crece sola, mes tras mes, aunque cada peso haya sido un gasto legítimo de la empresa.
La defensa también es documental. Cada reembolso tiene que estar ligado a su gasto, con el CFDI a nombre de la empresa, la política interna que lo autoriza y la transferencia que lo liquida. Sin ese enlace, un reembolso no se distingue de un ingreso.
Aquí es donde falla casi toda empresa: el soporte existe, pero disperso entre el correo del socio, la carpeta del contador y el estado de cuenta. DÝNAMI by Cumbre Asesores emite alertas cuando una operación queda sin respaldo documental y conserva la trazabilidad de cada movimiento para auditoría. Si lo aplicas a la cuenta de socios, cada préstamo, devolución y reembolso queda amarrado a su contrato, su CFDI y su transferencia desde el día en que ocurre, y no hay que reconstruirlo cuando llega el oficio.
20 días para explicar un año
El procedimiento tiene un orden. El SAT no puede determinarte un crédito sin avisarte antes:
- Te notifica el monto de las erogaciones detectadas, la información que usó, de dónde la obtuvo y la discrepancia resultante.
- Tienes 20 días, contados desde el día siguiente a la notificación, para informar por escrito el origen de los recursos.
- Presentas pruebas que lo acrediten: contratos, estados de cuenta, CFDI y registros contables.
- Si no se desvirtúa, el SAT determina el ingreso omitido y el impuesto correspondiente.
Veinte días parecen suficientes hasta que intentas reconstruir doce meses de movimientos entre la empresa y el socio. Con papeles que nunca se hicieron, no alcanza el plazo. Si el aviso llega por buzón y nadie lo revisa, el plazo corre igual. Ya lo explicamos en Auditoría del SAT por buzón.
Cuando deja de ser solo fiscal
Hay un riesgo mayor que la multa. El artículo 109, fracción I, del Código Fiscal de la Federación equipara a la defraudación fiscal el caso de quien realiza erogaciones superiores a sus ingresos declarados y no comprueba el origen de la discrepancia.
No toda discrepancia termina en materia penal, porque influyen el monto y las circunstancias. Aun así, la figura existe, y cambia la conversación. Un socio que no puede explicar de dónde salió su dinero ya no discute solo un crédito fiscal.
Y si el socio además tiene cargos de administración, el problema puede regresar a la empresa por otra vía, como explicamos en Responsabilidad solidaria de socios.
Cómo blindarte antes del oficio
La discrepancia fiscal se previene con orden, no con planeación sofisticada. Estos cinco hábitos cubren casi todos los casos:
- Cuenta de socios con contrato. Todo préstamo, en cualquier dirección, debe tener contrato, rastro bancario y registro contable.
- Anual del socio revisada contra la empresa. Antes de presentarla, confirma que los préstamos que superan $600,000 estén informados.
- Tarjeta corporativa para gastos de la empresa. Reduce al mínimo los reembolsos a cuentas personales.
- Efectivo, solo con respaldo. Los depósitos en efectivo también dejan rastro, y son los más difíciles de explicar. Revisa Uso de efectivo.
- Expediente de diez años. El SAT puede revisar varios ejercicios hacia atrás, así que conserva la documentación completa. Lo detallamos en Caducidad fiscal.
En Cumbre Asesores revisamos la relación financiera entre la empresa y sus socios antes de que lo haga el SAT. Si quieres saber cuánto de lo que entra a tus cuentas personales podrías explicar hoy con papeles, agenda un diagnóstico.
Preguntas frecuentes
¿Qué es la discrepancia fiscal?
Es el procedimiento del artículo 91 de la LISR que permite al SAT presumir un ingreso omitido cuando las erogaciones de una persona física en un año, que incluyen gastos, compras y depósitos, superan los ingresos que declaró.
¿Los depósitos en mi propia cuenta cuentan como gasto?
Sí. La ley incluye los depósitos en cuentas bancarias, inversiones financieras y tarjetas de crédito dentro de las erogaciones. Por eso cada depósito necesita un origen explicable.
¿Tengo que declarar un préstamo que le hice a mi empresa o que ella me hizo a mí?
Los préstamos que recibas en el año deben informarse en tu declaración anual cuando, solos o sumados con donativos y premios, superen $600,000. En cualquier caso, conviene documentar todo préstamo con contrato y transferencias.
¿Qué pasa si la empresa me presta dinero sin intereses?
Si el préstamo no cumple con los requisitos del artículo 140 de la LISR (plazo menor a un año, interés mínimo legal, que sea consecuencia normal de las operaciones y que se cumpla lo pactado), el SAT puede considerarlo dividendo ficto y la empresa tendría que pagar ISR como si hubiera repartido utilidades.
¿Cuánto tiempo tengo para responder a una discrepancia fiscal?
Veinte días, contados a partir del día siguiente a la notificación, para informar por escrito el origen de los recursos y presentar las pruebas.
Este artículo tiene fines informativos y no sustituye la asesoría profesional sobre un caso concreto. La normativa citada corresponde a su texto vigente a septiembre de 2026.