Continuidad del expediente fiscal
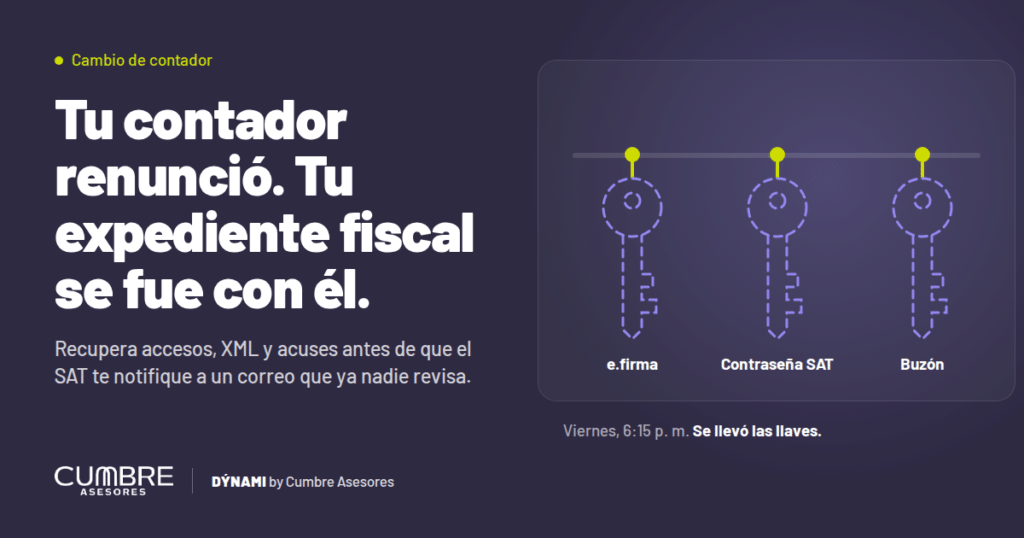
Tu contador renunció. Tu expediente fiscal se fue con él.
Viernes, 6:15 p. m. Tu contador de los últimos siete años te avisa que se va a otro despacho. Le agradeces, le deseas suerte y quedan en “hacer la entrega la próxima semana”.
Martes, 9:40 a. m. Llega al buzón tributario un requerimiento del SAT sobre las deducciones de 2023. El aviso no llega a tu correo, sino al de él. El expediente de proveedores está en su laptop. La e.firma de la empresa, en su memoria USB. Y la contraseña del software contable, en su cabeza.
Nadie hizo nada ilegal, pero tu empresa acaba de quedarse sin memoria fiscal.
Este escenario es más común de lo que parece, y casi nunca se planea. Si estás en pleno cambio de contador, o si tu empresa depende de una sola persona para responder ante el SAT, esto es lo que está en juego y lo que debes recuperar antes de que esa persona se vaya.
El expediente no es del contador
El primer error es pensar que la contabilidad “la lleva” el contador. Legalmente, la obligación es de tu empresa.
El artículo 28, fracción III, del Código Fiscal de la Federación establece que los registros contables se llevan en medios electrónicos y que la documentación comprobatoria debe estar disponible en el domicilio fiscal del contribuyente. No en el despacho del contador ni en su computadora personal. En el tuyo.
El artículo 30 del mismo código obliga a conservar la contabilidad y su documentación durante cinco años, contados desde que se presentó o debió presentarse la declaración relacionada. Ese plazo puede ser mucho más largo. En los actos cuyos efectos fiscales se prolongan en el tiempo, como las pérdidas fiscales que sigues amortizando o los activos que sigues depreciando, el conteo empieza con la declaración del último ejercicio en que ese efecto se produjo.
En la práctica, un cambio de contador puede dejarte sin papeles de hace ocho, diez o más años que todavía necesitas.
Si el SAT te revisa, la multa, el crédito fiscal y la carga de probar recaen en la empresa. Que “el contador se llevó los archivos” no es una defensa ante la autoridad.
Tres días que corren sin ti
Todas las personas físicas y morales deben registrar y mantener actualizados sus medios de contacto en el buzón tributario: un correo y un teléfono celular. Ahí llegan los avisos de que el SAT dejó un documento pendiente de abrir.
El problema es que en muchas empresas esos datos son los del contador. Y el reloj del artículo 134 del CFF no espera a que se entere tu nuevo equipo. Desde el día siguiente al envío del aviso tienes tres días hábiles para abrir el documento; si no lo abres, la notificación se tiene por hecha al cuarto día. A partir de ahí empiezan a correr los plazos para contestar un requerimiento o impugnar una resolución.
Los tribunales han sido claros: el aviso a tu medio de contacto no forma parte de la notificación, así que no haberlo visto no detiene el conteo.
Traducción práctica: si el correo registrado es el de alguien que ya no trabaja contigo, el SAT te puede notificar un requerimiento sin que nadie en tu empresa lo sepa. Si ya leíste nuestra guía del buzón tributario, este es el punto débil que casi nadie revisa: no qué dice el buzón, sino a quién le avisa.
La e.firma que sigue en su USB
En muchas pymes el contador tiene el archivo .key, el certificado .cer y la contraseña de la e.firma de la persona moral. Es práctico mientras la relación funciona. El día que termina, se convierte en un riesgo abierto.
Con esa e.firma se pueden presentar declaraciones, emitir o cancelar CFDI, modificar datos del RFC y contestar requerimientos a nombre de tu empresa. No hace falta suponer mala fe: basta un equipo robado, un respaldo en la nube mal protegido o un error de alguien que ya no debería tener acceso.
Por eso, cuando cambias de contador, la e.firma se trata como una llave de la oficina. Si alguien que se va tuvo acceso, se revoca el certificado y se tramita uno nuevo a cargo del representante legal. También se cambia la contraseña del portal del SAT. No basta con pedir que la borre.
Si no lo puedes mostrar, no existe
Aquí está el riesgo de fondo. Cuando el SAT pide documentación y la empresa no la presenta, no se limita a multarte. El CFF le permite determinar presuntivamente tus ingresos y utilidades con la información que tenga a la mano, y rechazar deducciones cuya materialidad no puedas probar.
Esa materialidad vive en contratos, entregables, fotos, correos, bitácoras y estados de cuenta: todo lo que armamos en el expediente de materialidad. Si ese expediente está en la computadora de una persona que ya no responde tus mensajes, en términos prácticos no existe.
Un dato de contexto: si estás evaluando entrar al programa de regularización 2027, el primer requisito práctico es saber con exactitud cuánto debes y de qué ejercicio viene cada adeudo. Sin tu información histórica, ni siquiera puedes hacer esa cuenta.
Lo que debes recuperar hoy
Antes de la última reunión con tu contador, o hoy mismo si ya se fue, esta es la lista mínima de entrega:
| Bloque | Qué recuperar o cambiar |
|---|---|
| Accesos | Revocar la e.firma y tramitar una nueva · cambiar la contraseña del SAT · actualizar los medios de contacto del buzón · retirar sus accesos a la banca en línea y al software contable |
| Declaraciones | Acuses de declaraciones anuales y mensuales, DIOT, informativas y avisos presentados en los últimos cinco años, o más si hay efectos prolongados |
| Contabilidad electrónica | Catálogo de cuentas, balanzas y pólizas enviadas al SAT, con sus acuses |
| CFDI | Descarga completa de XML emitidos y recibidos, más la relación de cancelaciones |
| Soporte de efectos prolongados | Papeles de trabajo de pérdidas fiscales, depreciaciones, CUFIN y CUCA |
| Materialidad | Contratos, entregables y evidencia por proveedor, más opiniones de cumplimiento 32-D |
| Pendientes vivos | Requerimientos abiertos, revisiones en curso, plazos por vencer y medios de defensa en trámite |
Conviene cerrar la entrega con un acta o carta de entrega-recepción firmada por ambas partes, con el inventario de lo que se recibió. Si el contador externo se niega a entregar información que es de tu empresa, ya no es un tema fiscal sino contractual. Ahí vale la pena la asesoría legal antes de que corran los plazos del SAT.
Un expediente que no renuncia
La solución de fondo no es cambiar de contador con más cuidado. Es que el expediente fiscal de tu empresa no dependa de una sola persona.
Para eso existe DÝNAMI by Cumbre Asesores. La plataforma guarda cada CFDI, contrato y evidencia de materialidad en un expediente de la empresa, no en la carpeta de un colaborador. Además, deja un rastro de auditoría de quién cargó, modificó o consultó cada documento. Cuando alguien sale, se retira su acceso y la información se queda. Tu nuevo contador llega a un expediente completo, no a una carpeta vacía y una lista de contraseñas.
Si ya estás en medio de una salida complicada, con un requerimiento abierto, información retenida o una e.firma fuera de control, el equipo fiscal y legal de Cumbre Asesores en Mérida, Ciudad de México y Guadalajara puede ayudarte a ordenar la entrega y a responder a tiempo.
Preguntas frecuentes
¿La contabilidad es del contador o de mi empresa?
Es de tu empresa. El CFF obliga al contribuyente a conservarla y a tener la documentación comprobatoria disponible en su domicilio fiscal.
¿Cuánto tiempo debo conservar mi contabilidad?
Por regla general, cinco años desde que presentaste o debiste presentar la declaración relacionada. Si hay efectos que se prolongan en el tiempo, como pérdidas fiscales o depreciaciones, el plazo empieza a contar desde la declaración del último ejercicio en que se produjeron.
¿Qué pasa si no veo un aviso del buzón tributario porque llegó al correo de mi excontador?
La notificación se tiene por realizada al cuarto día hábil y los plazos corren igual. Por eso los medios de contacto deben estar a nombre de alguien de la empresa.
¿Tengo que revocar la e.firma si mi contador se va?
Si tuvo acceso al archivo .key y a la contraseña, es lo más prudente. Revocar el certificado y tramitar uno nuevo es la única forma de asegurar que nadie más pueda firmar a nombre de tu empresa.
¿Qué hago si mi excontador no quiere entregarme la información?
Documenta tus solicitudes por escrito y busca asesoría legal. Mientras tanto, recupera lo que puedas directamente del portal del SAT, como los XML y los acuses de declaraciones.
¿Puedo cambiar de contador en medio de una revisión del SAT?
Sí, pero con más cuidado. Los plazos de la revisión no se suspenden por el cambio, así que la entrega de ese expediente debe ser inmediata y completa.
Este artículo tiene fines informativos y no constituye asesoría fiscal ni legal. Consulta a un especialista para revisar tu caso concreto.