Cómo elige el SAT a quién auditar: las 11 señales de 2026
Si yo fuera el SAT, te auditaría
Imagina que eres auditor del SAT. Tienes una meta de recaudación de 5.8 billones de pesos para 2026, un equipo limitado y millones de contribuyentes. No puedes revisar a todos. Así que haces lo que haría cualquiera con esa presión: filtras.
La buena noticia es que esta vez el SAT publicó sus filtros. Saber cómo elige el SAT a quién auditar ya no es una adivinanza. Está escrito en el Plan Maestro 2026 y en una serie de tablas que la autoridad empezó a publicar en febrero. Este artículo te pone en la silla del auditor para que te revises como te revisaría él, antes de que lo haga.
El SAT publicó su lista
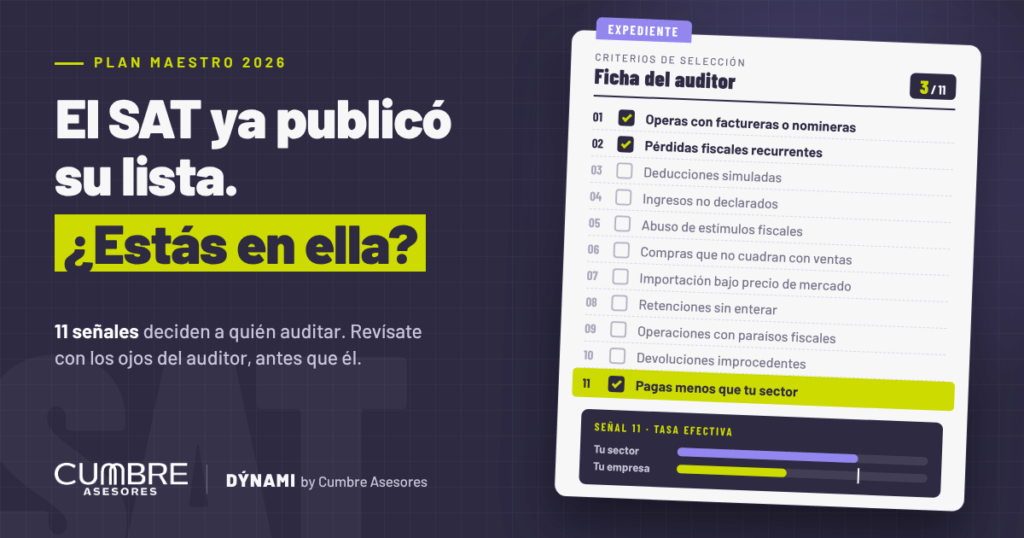
El 26 de enero de 2026 el SAT dio a conocer su Plan Maestro 2026, construido sobre tres ejes: atención al contribuyente, fiscalización “transparente y objetiva” y combate a la compraventa de facturas falsas. El dato que importa está en el segundo eje. Ahí la autoridad dejó de enlistar sectores económicos, como hacía en años anteriores, y enlistó conductas. Ya no importa tanto a qué te dedicas. Importa cómo te comportas fiscalmente.
Estos criterios no salieron de la nada. El SAT ya los había adelantado en sus criterios de programación de auditorías del 20 de octubre de 2025 (Comunicado 53/2025). Es decir, quien se revise hoy lleva casi un año de ventaja perdida, pero todavía está a tiempo.
Las 11 señales que te marcan
Si fueras el auditor, esta sería tu lista de búsqueda. El Plan Maestro 2026 señala que revisará principalmente a quienes:
- Operen con factureras o nomineras.
- Presenten pérdidas fiscales recurrentes.
- Simulen o apliquen ilegalmente deducciones.
- Obtengan ingresos no declarados.
- Abusen de estímulos fiscales.
- Muestren inconsistencias entre lo que compran o importan y lo que venden.
- Importen por debajo del precio de mercado o incumplan regulaciones no arancelarias.
- No enteren las retenciones de sus empleados.
- Operen a través de paraísos fiscales.
- Soliciten devoluciones improcedentes.
- Paguen menos impuestos, en tasa efectiva, que su sector.
Fíjate en algo. Casi ninguna de estas señales exige que el auditor toque tu puerta. Todas se detectan cruzando datos que el SAT ya tiene. Y la número 11 merece un apartado propio, porque es la más nueva y la que menos empresas están vigilando.
Tu tasa efectiva te delata
La tasa efectiva es el ISR que realmente causaste dividido entre tus ingresos acumulables. La ley dice 30% para personas morales. Pero después de deducciones, estímulos y pérdidas, cada empresa termina pagando un porcentaje real distinto.
Desde febrero de 2026, el SAT publica parámetros de referencia de tasas efectivas por actividad económica, con fundamento en el artículo 33, fracción I, inciso i) del Código Fiscal de la Federación. Para finales de abril ya iba en su sexta entrega, siempre sobre el padrón de grandes contribuyentes y con datos de los ejercicios 2022 y 2023. Las publicaciones han cubierto sectores como comercio al por mayor y al por menor, manufactura, servicios financieros, inmobiliarios, transporte y salud.
Lo que hace a esta herramienta tan eficaz es su sencillez. El auditor no necesita probar nada para fijarse en ti. Le basta con ver que pagas menos que tu sector. Y no lo calcula a mano: el SAT construye la medición con declaraciones anuales, dictámenes, declaraciones informativas, CFDI y pedimentos.
Aunque las tablas se dirigen hoy a grandes contribuyentes, la lógica no se queda ahí. La conducta 11 del Plan Maestro aplica a cualquier empresa. Compararte con tu sector es el filtro; las tablas solo lo hacen público.
Lo que el SAT ya sabe de ti
Ponte otra vez en la silla del auditor. Antes de pedirte un solo papel, ya tienes en pantalla:
- Cada CFDI que emitiste y recibiste, con proveedores, montos y fechas.
- Tus declaraciones, anuales e informativas, para compararlas con tus facturas.
- Tus pedimentos, si importas, para contrastar lo que entra con lo que vendes.
- El estatus de tus proveedores, incluido si aparecen en la lista del 69-B.
Con eso, las señales 1, 3, 4, 6 y 11 se encienden solas. Por eso el problema rara vez es “no tener” la información. El problema es que tu propia información cuente una historia distinta a la de tus declaraciones. Si quieres ver cómo ese desfase llega hasta las cuentas personales de los socios, revisa nuestro análisis sobre discrepancia fiscal (A33).
Aquí es donde un sistema de monitoreo marca la diferencia. DÝNAMI by Cumbre Asesores funciona como un espejo de lo que el SAT ve: te alerta cuando un proveedor aparece en las listas del SAT, cuando una operación no tiene respaldo documental o cuando la evidencia de materialidad está incompleta. Es decir, enciende tus focos rojos en tu pantalla antes de que se enciendan en la del auditor.
Primero llega al buzón
El SAT de 2026 prefiere que te corrijas solo antes que auditarte. Cuando la tasa efectiva de un gran contribuyente queda por debajo del parámetro de su sector, la autoridad lo contacta por Buzón Tributario y lo invita a presentar declaraciones anuales complementarias. No es todavía una auditoría formal. Es una advertencia con salida.
Lo mismo ocurre con las facturas falsas. Según el Plan Maestro, quien haya recibido comprobantes que después se declaren falsos tendrá un plazo de 30 días para regularizarse, o enfrentará la suspensión de su facturación.
El mensaje es claro: el buzón es la última puerta amable. Si no lo revisas, el siguiente aviso ya no será una invitación. Si nunca lo has configurado, empieza por nuestra guía sobre auditoría por buzón tributario. Y si ya tienes adeudos, conviene conocer qué propone el programa de regularización 2027 (A35).
Audítate antes que el SAT
No necesitas esperar a que el auditor haga su trabajo. Puedes hacerlo tú, con las mismas preguntas:
- ¿Mis proveedores tienen sustancia? Personal, domicilio y capacidad para lo que facturan. Si alguno aparece en el 69-B, actúa ya; recuerda que las facturas falsas hoy tienen consecuencias penales (A30).
- ¿Llevo pérdidas varios años seguidos? Si es así, ten documentada la razón de negocio.
- ¿Mi tasa efectiva está por debajo de mi sector? Calcúlala y, si eres gran contribuyente, compárala con la tabla oficial de tu actividad.
- ¿Lo que compro cuadra con lo que vendo? Inventarios, importaciones y ventas deben contar la misma historia.
- ¿Estoy enterando todas las retenciones? Es de las señales más fáciles de detectar y de las más caras de explicar.
- ¿Reviso mi Buzón Tributario cada semana? Un aviso no leído no deja de correr plazos.
Una aclaración honesta: este ejercicio no es una metodología del SAT ni una garantía de que no te auditen. Es una forma de mirar tu empresa con la lista que el propio SAT publicó. La diferencia entre corregir por invitación y defenderte en una auditoría suele medirse en multas, recargos y meses de trabajo.
Si quieres hacer esta revisión con método, el equipo de Cumbre Asesores, con oficinas en Mérida, Ciudad de México y Guadalajara, puede acompañarte, y DÝNAMI by Cumbre Asesores puede mantener vigilados tus proveedores y tu documentación de forma continua.
Preguntas frecuentes
¿El SAT audita al azar?
No es la regla. El Plan Maestro 2026 establece que las revisiones se enfocarán en contribuyentes con conductas de riesgo, como operaciones con factureras, pérdidas recurrentes o una tasa efectiva menor a la de su sector.
¿Qué es la tasa efectiva del ISR?
Es el ISR que realmente causaste dividido entre tus ingresos acumulables. El SAT publica parámetros por actividad económica para que los grandes contribuyentes se comparen con su sector.
¿Las tasas efectivas aplican a pymes?
Las publicaciones de 2026 se dirigen al padrón de grandes contribuyentes. Sin embargo, pagar menos que tu sector es una de las 11 conductas de riesgo del Plan Maestro, que aplica a cualquier empresa.
¿Qué hago si recibo un aviso en el Buzón Tributario?
No lo ignores. Revisa el contenido con tu asesor y evalúa si procede una declaración complementaria. Corregir por invitación suele ser mucho menos costoso que enfrentar una auditoría formal.
¿Publicar las tasas efectivas crea un nuevo impuesto?
No. Son parámetros de referencia para medir riesgos. No modifican la Ley del ISR, pero sí funcionan como criterio para decidir a quién contactar.
Este contenido es informativo y no constituye asesoría legal ni fiscal. La aplicación de las disposiciones citadas depende de cada caso concreto. Consulta a un especialista antes de tomar decisiones.