El SAT te perdonaría el 100% de tus multas
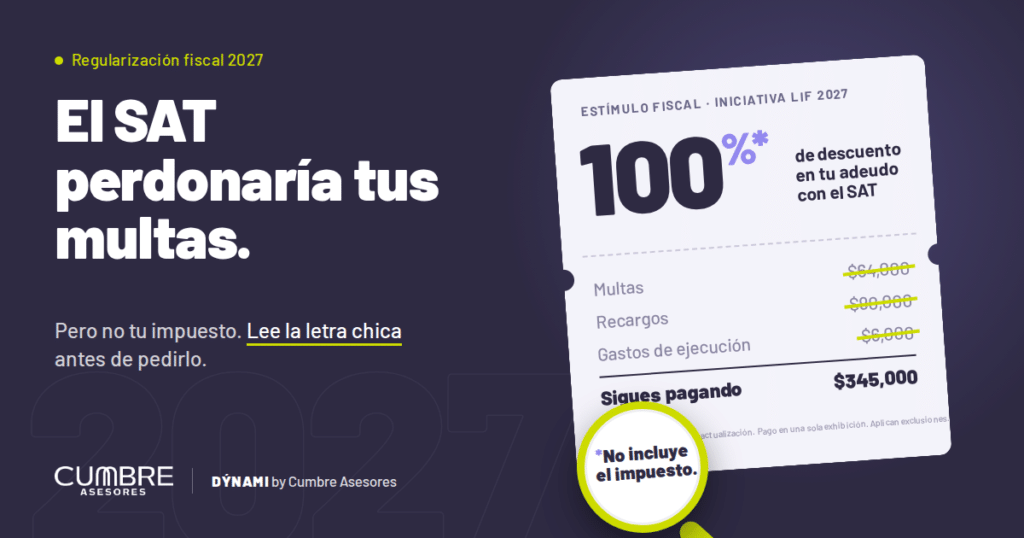
Si tu empresa arrastra un adeudo con el SAT, la regularización fiscal 2027 suena a la mejor noticia del año. La iniciativa de Ley de Ingresos presentada al Congreso el 8 de septiembre de 2026 propone que multas, recargos y gastos de ejecución puedan reducirse al 100%.
Suena a borrón y cuenta nueva, pero no lo es. El programa no perdona el impuesto, deja fuera a más contribuyentes de los que parece y trae plazos que, si se te pasan, te regresan al adeudo completo. Aquí está lo que dice la propuesta, lo que no dice y cómo saber si realmente te toca.
Estado al 29 de septiembre de 2026: es una iniciativa. La Cámara de Diputados tiene hasta el 20 de octubre para aprobar la Ley de Ingresos y el Senado hasta el 31 de octubre. El texto puede cambiar antes de publicarse en el DOF. Actualizaremos este artículo con la versión definitiva.
Qué se perdona y qué no
El estímulo alcanza los accesorios del adeudo: multas, recargos y gastos de ejecución. Lo que sigue en pie es la contribución omitida y su actualización, es decir, el impuesto que no pagaste más la inflación acumulada desde entonces.
Un ejemplo ilustrativo:
| Concepto | Importe |
|---|---|
| ISR omitido | $320,000 |
| Actualización | $25,000 |
| Recargos | $90,000 |
| Multa | $64,000 |
| Gastos de ejecución | $6,000 |
| Total del adeudo | $505,000 |
| Estímulo (recargos + multa + gastos) | −$160,000 |
| Lo que sigues pagando | $345,000 |
El ahorro es real y puede rondar un tercio del adeudo. Aun así, casi siete de cada diez pesos siguen sobre la mesa, y hay que pagarlos en una sola exhibición.
Hay además un caso especial. Cuando un crédito firme se compone solo de multas por obligaciones distintas al pago(por ejemplo, no presentar una declaración informativa), la reducción propuesta es del 90%, no del 100%, y exige cumplir primero la obligación omitida.
Quién podría entrar
La propuesta está dirigida a personas físicas y morales cuyos ingresos totales de 2025 no hayan superado $300 millones de pesos. El año de referencia importa: no se mide con lo que factures en 2026 ni en 2027.
El programa cubre adeudos de 2025 o anteriores administrados por el SAT o por la Agencia Nacional de Aduanas. Incluye contribuciones propias, retenidas y trasladadas, aprovechamientos, cuotas compensatorias y multas fiscales, aduaneras y de comercio exterior, incluidas las multas con agravantes.
Hay una novedad favorable: haber usado los programas de 2025 o 2026 ya no te excluiría. Si ya te regularizaste una vez y volviste a caer, la puerta seguiría abierta.
Tres caminos, tres fechas
El error más común será pensar que existe una sola fecha límite. La propuesta distingue tres situaciones:
| Tu situación | Qué tendrías que hacer | Límite propuesto |
|---|---|---|
| Adeudo de 2025 o antes, sin revisión del SAT | Presentar declaraciones y pagar en una sola exhibición | 31 de diciembre de 2027 |
| Revisión del SAT en curso | Subsanar todas las irregularidades y autocorregirte dentro del procedimiento | Antes de la resolución y máximo el 31 de diciembre de 2027 |
| Crédito fiscal firme | Solicitarlo ante el SAT y, si lo impugnaste, desistirte | Solicitud a más tardar el 31 de octubre de 2027 |
El segundo camino es el que más interesa a las empresas. Una auditoría abierta no te saca del programa. Si ya estás en una revisión electrónica o en una visita del SAT, todavía podrías autocorregirte con el beneficio. La condición es corregir todo lo observado, no solo lo que te convenga.
Los cinco filtros que te sacan
Tener ingresos menores a $300 millones no basta. La propuesta excluye, entre otros, a quienes:
- Aparezcan en las listas definitivas del SAT de los artículos 69-B (operaciones inexistentes), 69-B Bis (transmisión indebida de pérdidas) o el nuevo 49 Bis del CFF.
- Tengan un problema penal fiscal avanzado: denuncia o querella con orden de aprehensión, vinculación a proceso o sentencia condenatoria firme. En delitos de hidrocarburos, bastaría la sola denuncia.
- Sean competencia de Grandes Contribuyentes, aunque sus ingresos estén por debajo del tope.
- Se ubiquen en ciertos supuestos del artículo 79 de la LISR (personas morales con fines no lucrativos).
- Sean ciertos entes públicos ejecutores de gasto, con excepciones específicas.
El primer filtro es el que más empresarios pasan por alto. Si eres tú quien aparece como EFOS definitivo, o si tu estatus ante el 49 Bis no está limpio, el beneficio desaparece. Por eso la revisión de listas debe empezar por tu propio RFC, no solo por el de tus proveedores. Con la prisión preventiva por facturas falsas en vigor, además, cualquier contingencia penal abierta cambia por completo la estrategia.
La trampa de los 15 días
En el camino de créditos firmes, la mecánica propuesta tiene un reloj muy corto.
Al presentar la solicitud se suspende el cobro, no necesitas garantizar el interés fiscal y se interrumpe la prescripción. Después, el SAT tendría 15 días naturales para emitirte el formulario de pago, y tú otros 15 días naturales para pagar. Si no pagas a tiempo, el formulario pierde efecto y el SAT puede cobrarte el crédito completo, con todas las multas y recargos de vuelta.
A eso se suman tres restricciones:
- No habría parcialidades en la ley. En 2026 las reglas del SAT permitieron pagar ciertos créditos firmes en parcialidades. La iniciativa 2027 no lo prevé, así que no conviene dar por hecho que regresarán.
- No se podría pagar con compensación ni en especie. El dinero debe estar disponible en efectivo.
- Desistirte es irreversible. Si tenías un juicio o una revisión administrativa, tendrías que abandonarlos para entrar. Esa decisión se toma con números y con tu asesor, no por la urgencia del plazo.
Hay un punto a favor: si el crédito firme tiene bienes embargados, al pagar conforme al formulario se levantaría el embargo y se te devolverían los bienes.
Tu multa antilavado va aparte
La iniciativa habla de multas fiscales, aduaneras y de comercio exterior. Si tu sanción proviene de la Ley Antilavado (LFPIORPI), por no presentar avisos o no identificar a un cliente, su vía de reducción es otra: la autocorrección que explicamos en Cómo borrar una multa. Mezclar ambos regímenes puede hacerte perder los dos beneficios.
Antes de pedirlo, tu diagnóstico
El porcentaje de descuento es lo último que deberías mirar. Lo primero es saber exactamente dónde estás parado:
- Cuánto ingresó tu empresa en 2025 y bajo qué administración del SAT estás.
- De qué ejercicio viene cada adeudo y si lo determinaste tú o la autoridad.
- En qué etapa está: sin revisión, en revisión o como crédito firme.
- Cuánto es impuesto más actualización y cuánto son accesorios.
- Si hay juicios, recursos o embargos en curso.
- Tu estatus y el de tu cadena de proveedores en las listas 69-B, 69-B Bis y 49 Bis.
Con DÝNAMI by Cumbre Asesores ese diagnóstico no empieza de cero cada vez que aparece un programa nuevo. La plataforma mantiene en un solo expediente la consulta de listas del SAT, la conciliación de tus CFDI con la operación real y el rastro de auditoría de cada movimiento. Cuando se abra la ventana de 2027, sabrás en horas si calificas, cuánto ahorras y qué tienes que corregir primero, en lugar de descubrirlo a mitad del plazo.
Y si el diagnóstico muestra un crédito firme, un juicio abierto o un riesgo penal, el equipo fiscal y legal de Cumbre Asesores en Mérida, Ciudad de México y Guadalajara puede evaluar contigo si conviene entrar al programa o sostener tu defensa.
Preguntas frecuentes
¿La regularización fiscal 2027 ya está aprobada?
No. Forma parte de la iniciativa de Ley de Ingresos 2027, que el Congreso debe aprobar a más tardar el 31 de octubre de 2026. Puede cambiar antes de publicarse.
¿El SAT perdonaría todo mi adeudo?
No. El estímulo cubre multas, recargos y gastos de ejecución. El impuesto omitido y su actualización se pagan completos.
¿Qué años de adeudo podría regularizar?
Según la propuesta, los del ejercicio 2025 y anteriores.
Ya usé el programa de 2025 o de 2026. ¿Puedo volver a entrar?
La iniciativa elimina esa exclusión, así que haber participado antes no te impediría solicitarlo de nuevo si cumples lo demás.
Tengo una auditoría abierta. ¿Todavía califico?
Podrías calificar, siempre que corrijas todas las irregularidades observadas dentro del procedimiento y antes de que se notifique la resolución.
¿Puedo pagar en parcialidades?
La iniciativa no lo contempla. Habrá que esperar las reglas que emita el SAT.
Si mi empresa aparece en la lista 69-B, ¿puedo aplicar?
No, si estás publicado en el listado definitivo. Lo mismo aplica para los listados de los artículos 69-B Bis y 49 Bis del CFF.
Este artículo tiene fines informativos y se basa en una iniciativa legislativa sujeta a cambios. No constituye asesoría fiscal ni legal. Antes de solicitar cualquier estímulo, consulta a un especialista con tu caso concreto.