Casi todo lo que se escribe sobre la Ley Antilavado habla de obligaciones nuevas y fechas que vienen. Pero hay una pregunta que muchos sujetos obligados se hacen en voz baja: ¿y si ya voy tarde? La buena noticia es que la LFPIORPI tiene una puerta de salida. La mala es que se cierra en el momento en que el SAT inicia la verificación.
Esa puerta es la autocorrección. Bien usada, puede convertir una multa millonaria en cero pesos. Este artículo explica cuánto te pueden sancionar, cómo llega una multa, y el paso a paso para corregir a tiempo y conservar el beneficio.
El régimen sancionador que opera
Antes de hablar de la salida, conviene dimensionar el problema. Las sanciones de la LFPIORPI no son simbólicas, y se calculan en UMA. Con la UMA 2026 en $117.31, los rangos asustan.
El incumplimiento de las obligaciones del artículo 18 se sanciona con 200 a 2,000 UMA por cada obligación (artículos 53 y 54). Es decir, entre unos $23,462 y $234,620 por falta. Y el dato clave es “por cada”: si no tienes expediente, ni manual, ni avisos, no es una multa, son varias sumadas. En los supuestos más graves, el régimen alcanza hasta 65,000 UMA, cerca de $7.6 millones. Las operaciones en efectivo prohibidas (artículo 32) se castigan aparte, hasta con el 100% del valor de la operación. Y presentar información falsa o alterar documentos ya es materia penal: de 2 a 8 años de prisión.
Cómo llega una multa
Una sanción rara vez cae de la nada. Suele empezar con un requerimiento de la UIF o del SAT. A partir de ahí, los plazos corren rápido.
Primero, tienes 10 días hábiles para atender el requerimiento, más una prórroga de cinco. Si no respondes, el SAT puede imponer la sanción en un máximo de diez días hábiles, sin más trámite. Después, si la autoridad ejerce sus facultades de verificación —un proceso que ronda los tres meses— y detecta incumplimientos, inicia el procedimiento sancionador. Ahí tienes 15 días hábiles para aportar pruebas, con ocho de ampliación, antes de la resolución final. Conviene subrayar un cambio de 2026: el procedimiento sancionador es ya una facultad expresa del SAT, que antes se litigaba. En otras palabras, la autoridad hoy sanciona con menos fricción que nunca.
El Art. 55: tu puerta de salida
Aquí llega la parte que casi nadie aprovecha. El artículo 55 de la LFPIORPI, reformado en julio de 2025, permite corregirte de forma espontánea y quedar libre de sanción.
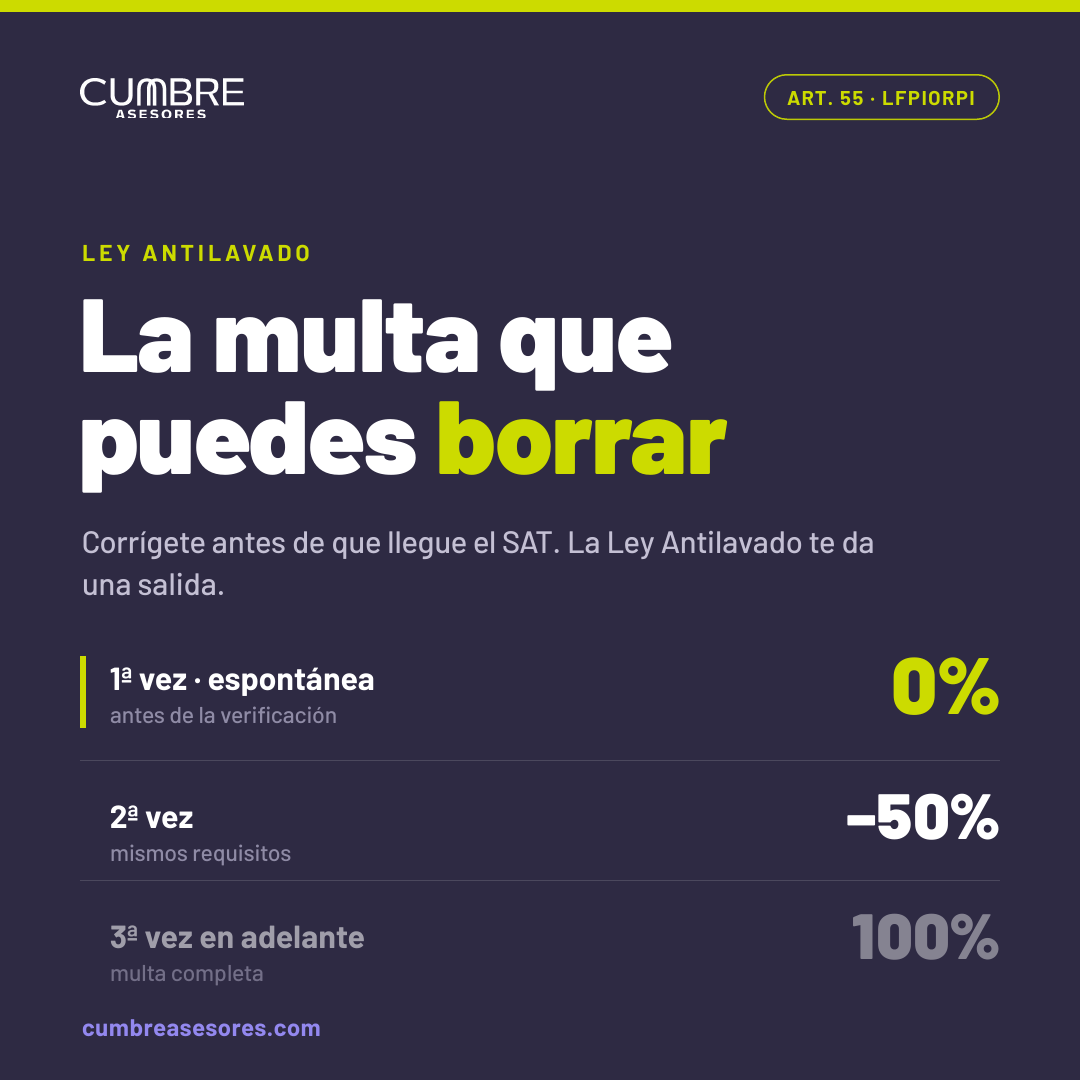
El beneficio es escalonado. La primera vez que reconoces y subsanas tus faltas por iniciativa propia, la Secretaría se abstiene de sancionar: la multa se reduce al 100%. La segunda vez, bajo los mismos requisitos, la reducción es del 50%. A partir de la tercera, se aplica la multa completa. Además, el SAT aclaró que este beneficio cubre todas las infracciones, no solo la primera que detectes. Es, en la práctica, un borrón y cuenta nueva por una sola vez, pensado para premiar al que se pone al corriente antes de que lo obliguen.
El requisito: antes de la visita
Todo el beneficio depende de una sola palabra: espontáneo. La corrección debe ser previa al inicio de las facultades de verificación. En cuanto el SAT te notifica una visita o un requerimiento formal, la puerta del 100% se cierra.
Por eso el tiempo lo es todo. No sirve corregir cuando ya tienes al inspector enfrente; para entonces, el beneficio ya voló. La ventana existe únicamente mientras la autoridad no ha volteado a verte. Y esa ventana no la controlas tú: se cierra el día que ellos decidan. De ahí que la única estrategia sensata sea detectar tus propias faltas antes que ellos.
Cómo presentar la autocorrección
El artículo 55 Bis del Reglamento, vigente desde el 28 de marzo de 2026, fija por primera vez el procedimiento formalpara reclamar el beneficio. No basta con corregir en silencio: hay que documentarlo bien.
En concreto, debes presentar un escrito libre que cumpla cuatro condiciones. Primero, especificar de forma clara y precisa la totalidad de las faltas, con la operación y el periodo en que debiste cumplir. Segundo, manifestar bajo protesta de decir verdad que todas fueron corregidas o subsanadas. Tercero, anexar la documentación comprobatoriade esa corrección. Y cuarto, hacerlo dentro de la ventana espontánea. Un escrito incompleto —que omita una falta o no acredite la corrección— puede tumbar todo el beneficio. Por eso la calidad de tu evidencia es tan importante como la corrección misma.
Detectar tus faltas a tiempo
Aquí está el verdadero reto: para autocorregir, primero tienes que saber qué te falta. Y la mayoría de los sujetos obligados descubre sus huecos cuando ya es tarde, durante la visita. Revisar a mano cientos de expedientes, avisos y plazos, buscando cuál venció o cuál quedó sin respaldo, es justo lo que nadie alcanza a hacer.
Ahí es donde DÝNAMI by Cumbre Asesores cambia el juego. En lugar de esperar al SAT, DÝNAMI audita tu propio cumplimiento en tiempo real: te alerta de documentación vencida, expedientes incompletos, operaciones sin respaldo y avisos pendientes, antes de que se conviertan en una falta detectable. Es tu autodiagnóstico permanente. Así llegas a la ventana de autocorrección con la lista de faltas ya identificada y la evidencia de tu corrección lista para el escrito del 55 Bis. En vez de reaccionar a la multa, la desactivas antes de que exista. Convierte la puerta de salida en algo que abres cuando tú quieres, no cuando el SAT te obliga.
Preguntas frecuentes
¿Qué es la autocorrección en la LFPIORPI?
Es el beneficio del artículo 55 que permite subsanar tus incumplimientos de forma espontánea. La primera vez, la autoridad se abstiene de sancionar; la segunda, reduce la multa un 50%.
¿Hasta cuándo puedo autocorregirme sin multa?
Solo antes de que el SAT inicie sus facultades de verificación. Si ya te notificaron una visita o un requerimiento formal, el beneficio del 100% se pierde.
¿Cómo se presenta la autocorrección?
Con un escrito libre que especifique la totalidad de las faltas, manifieste bajo protesta de decir verdad que fueron corregidas y anexe la documentación comprobatoria, conforme al artículo 55 Bis del Reglamento.
¿De cuánto son las multas si no corrijo?
De 200 a 2,000 UMA por cada obligación del artículo 18 incumplida —entre $23,462 y $234,620 por falta con la UMA 2026—, y hasta 65,000 UMA (cerca de $7.6 millones) en los casos más graves.
¿El beneficio aplica a cualquier incumplimiento?
El SAT aclaró que cubre todas las infracciones, no solo la primera detectada, siempre que la corrección sea espontánea y previa a la verificación. Los avisos extemporáneos también entran.
Este contenido es informativo y no constituye asesoría legal ni fiscal para un caso concreto. La aplicación de la LFPIORPI, su Reglamento y las Reglas de Carácter General depende de las circunstancias de cada operación y de su fecha de exigibilidad.