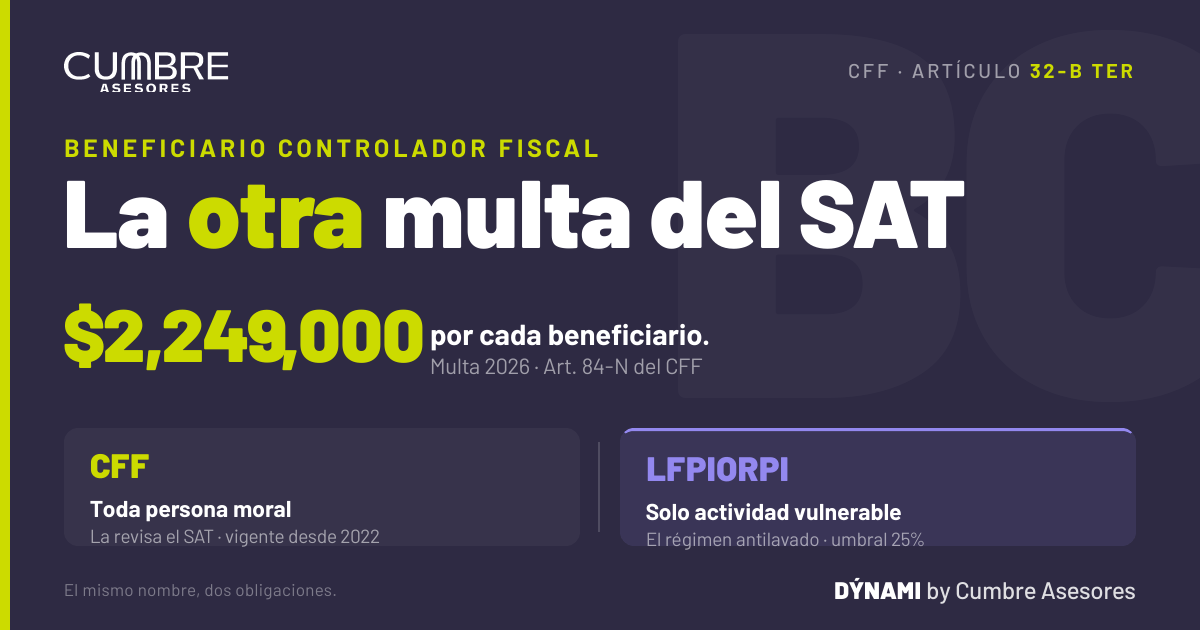
Si tu empresa ya integró el expediente de beneficiario controlador para cumplir con la Ley Antilavado, es natural pensar que el tema está cerrado. No lo está. El beneficiario controlador fiscal —el que exige el Código Fiscal de la Federación desde 2022— es una obligación distinta, con su propia autoridad, sus propios criterios y sus propias multas. Y aplica a prácticamente toda persona moral, exista o no una actividad vulnerable de por medio.
En México conviven dos obligaciones de beneficiario controlador con el mismo nombre y lógicas separadas. Cumplir una no te libra de la otra. Este artículo las separa, te dice cuál te aplica —casi siempre las dos— y cuánto cuesta confundirlas.
Dos obligaciones, no una
Antes de 2022, identificar al beneficiario controlador era un asunto acotado al sector financiero supervisado por la CNBV y la CONDUSEF, dentro de sus programas de prevención de lavado. La reforma al CFF publicada en el DOF el 12 de noviembre de 2021, vigente desde enero de 2022, cambió el mapa: extendió la obligación a casi todas las personas morales del país, sean o no entidades financieras, mediante los nuevos artículos 32-B Ter, Quáter y Quinquies.
Desde entonces existen dos regímenes en paralelo:
- El fiscal (CFF). Aplica a toda persona moral y a los fideicomisos, hagan lo que hagan. Lo supervisa el SAT.
- El de antilavado (LFPIORPI). Aplica solo a quien realiza actividades vulnerables. Es el que ya trabajamos a fondo en su momento (enlace interno → A21).
Son marcos hermanos en el concepto, pero se cumplen por separado, con criterios distintos y ante lógicas de autoridad distintas.
El beneficiario controlador fiscal
El artículo 32-B Ter obliga a toda persona moral —incluidas asociaciones y sociedades civiles, aunque no tengan fines de lucro— y a fiduciarios, fideicomitentes y fideicomisarios a obtener, conservar como parte de su contabilidad y actualizar la información fidedigna de sus beneficiarios controladores, y a entregarla al SAT cuando la requiera.
No es una declaración periódica: no se presenta cada mes ni cada año. Es un expediente que armas, resguardas y exhibes si el SAT lo pide. Tampoco se confunde con el aviso de socios y accionistas del artículo 27 del CFF —esa es otra obligación, independiente de esta.
No es un porcentaje, es control
Aquí está el error que se repite en decenas de guías: reducir el beneficiario controlador fiscal a un umbral de participación (un “15%”, un “25%”). El CFF no lo define por un porcentaje. El artículo 32-B Quáter lo define por función, con criterios que se aplican en cascada:
- Beneficio. La persona física que, directa o indirectamente, obtiene el beneficio derivado de su participación —dividendos, utilidades, aprovechamiento—, incluso de forma contingente.
- Control. Si el beneficio no lo identifica, quien ejerce el control: imponer decisiones en asambleas, nombrar o remover a la mayoría de administradores, o dirigir la estrategia y las políticas principales.
- Cierre. Si ninguno de los anteriores resuelve, se considera beneficiario controlador al administrador único o a los integrantes del consejo de administración (Regla 2.8.1.20 de la RMF).
Traducido: la pregunta correcta no es “¿quién tiene X% de las acciones?”, sino “¿quién se beneficia y quién manda de verdad?“. Por eso una guía que te da solo un porcentaje te está preparando un expediente que el SAT puede rechazar.
El 25% que sí usa la LFPIORPI
El umbral existe, pero del otro lado. La reforma a la LFPIORPI del 16 de julio de 2025 bajó el umbral del beneficiario controlador de antilavado del 50% al 25% de participación, con una prelación jerárquica: primero quien tenga 25% o más del capital o de los votos; si no, quien controle por otros medios; y en su defecto, el funcionario de mayor jerarquía.
La misma reforma hizo algo que, paradójicamente, agravó la confusión: unificó el lenguaje entre la LFPIORPI, el CFF y el sector financiero, equiparando “beneficiario controlador”, “beneficiario final” y “propietario real”. Muchos leyeron esa unificación de conceptos como si fuera una unificación de obligaciones. No lo es. El vocabulario converge; los expedientes, los criterios y las autoridades siguen separados.
La trampa: cumplir uno no basta
De ahí salen los dos escenarios que vemos en la práctica:
- “Ya cumplí el antilavado, estoy cubierto.” No. El expediente de LFPIORPI se armó con el criterio del 25% para tus clientes de actividad vulnerable. La obligación fiscal exige el criterio funcional del CFF sobre tu propiaestructura, y la revisa otra lógica de fiscalización. Son dos archivos distintos.
- “No hago actividad vulnerable, esto no me toca.” El clásico alivio de quien concluyó que no es sujeto obligado (enlace interno → A15). La LFPIORPI, en efecto, no te aplica. La obligación fiscal de beneficiario controlador sí: aplica a toda persona moral, sin excepción por giro.
Dicho de frente: escapar del antilavado no te saca del beneficiario controlador fiscal. Y para las estructuras con inmuebles o fideicomisos, una sola operación puede activar la identificación del beneficiario final ante tres autoridades a la vez —SAT por el CFF, UIF por la LFPIORPI y, si hay fiduciaria, la lógica del sistema financiero—. Un mismo dato, tres marcos concurrentes.
Es exactamente el punto donde con DÝNAMI by Cumbre Asesores deja de ser cómodo tener dos hojas de cálculo sueltas: un solo expediente vivo de beneficiario controlador, con la cadena de titularidad y de control documentada una vez, que produce la versión correcta para el régimen que la pida.
Multas: por cada beneficiario
El costo de no tener el expediente fiscal no es simbólico. Las sanciones del artículo 84-N —actualizadas por inflación para 2026 en el Anexo 5 de la RMF 2026 (DOF 28 de diciembre de 2025)— se imponen por cada beneficiario controlador, no por empresa:
| Infracción (Art. 84-M) | Multa 2026 por cada BC |
|---|---|
| No obtener, conservar o presentar la información | $1,686,750 a $2,249,000 |
| No mantenerla actualizada | $899,600 a $1,124,500 |
| Presentarla incompleta o inexacta | $562,250 a $899,600 |
El “por cada beneficiario” multiplica el riesgo rápido: una empresa con tres beneficiarios controladores sin expediente puede enfrentar, en teoría, cerca de $6,747,000 por la infracción más grave. A eso se suma un golpe operativo silencioso: el incumplimiento genera opinión de cumplimiento negativa (Art. 32-D), que bloquea contrataciones con el gobierno y frena devoluciones.
La salida existe si actúas a tiempo. La RMF 2026 (regla 2.14.15) abrió una reducción de entre 10% y 30% de estas multas para quien corrija su situación de beneficiario controlador en los términos de la propia regla —la misma filosofía de regularizar antes de que sea tarde que ya explicamos para el antilavado (enlace interno → A27).
El expediente que debes conservar
Lo práctico, para cerrar:
- Qué integras: identidad de cada beneficiario controlador, porcentajes de participación y la cadena de titularidad y de control cuando lo sea de forma indirecta.
- Cuánto lo guardas: cinco años, como parte de tu contabilidad (Regla 2.8.1.20, RMF 2026).
- Cuándo lo actualizas: dentro de los 15 días naturales siguientes a cualquier cambio de identidad o participación (Art. 32-B Quinquies).
- Cuánto tienes si te lo piden: 15 días hábiles desde que surte efectos la notificación, ampliables 10 días más con prórroga justificada.
Si por más gestiones que hagas no logras un dato, documenta por escrito cada intento (correos, oficios, actas): la obligación es de medios razonables, y esa constancia es tu defensa.
El beneficiario controlador fiscal no es un formato que se llena una vez. Es un expediente vivo que hay que sostener y poder exhibir —de tu estructura y, si haces actividad vulnerable, también de tus clientes—. Mantener ambos regímenes en un solo lugar auditable, con la trazabilidad lista para la autoridad que toque, es justo lo que resuelve DÝNAMI by Cumbre Asesores: una fuente única de verdad para las dos obligaciones que comparten nombre.
Preguntas frecuentes
¿El beneficiario controlador fiscal y el de antilavado son lo mismo?
No. Comparten nombre y la reforma de 2025 unificó el concepto, pero son obligaciones distintas: el fiscal (CFF) aplica a toda persona moral y lo revisa el SAT; el de antilavado (LFPIORPI) solo aplica a actividades vulnerables. Se cumplen por separado.
¿Aplica aunque mi empresa no tenga fines de lucro?
Sí. La obligación fiscal alcanza a todas las personas morales, incluidas asociaciones y sociedades civiles, sin importar su tamaño ni su objeto.
¿Tengo que presentar una declaración de beneficiario controlador?
No es una declaración periódica. Debes tener el expediente integrado, conservarlo cinco años y entregarlo al SAT dentro de 15 días hábiles si te lo requiere.
¿Cuánto es la multa por no tenerlo?
Hasta $2,249,000 en 2026 por cada beneficiario controlador por no obtener, conservar o presentar la información, además de la opinión de cumplimiento negativa.
¿Si ya identifiqué al beneficiario controlador para el antilavado, ya cumplí lo fiscal?
No necesariamente. El criterio del CFF es funcional (beneficio y control), no el umbral del 25% de la LFPIORPI, y recae sobre tu propia estructura. Conviene revisar que el expediente fiscal cumpla su propia lógica.
Este contenido es informativo y no constituye asesoría legal ni fiscal. La aplicación de las disposiciones citadas depende de cada caso concreto. Consulta a un especialista antes de tomar decisiones.