Tu contador te avisa: uno de tus proveedores acaba de aparecer en la lista definitiva del artículo 69-B del SAT. Empieza el incendio fiscal conocido —materialidad, los 30 días para acreditar o corregir, el riesgo de que te rechacen la deducción—.
Pero hay una segunda pregunta que casi nadie hace, y es justo la que separa a quien entiende el cumplimiento de quien solo lo sufre: ese mismo hallazgo, ¿te obliga también a presentar un aviso antilavado ante la UIF?
La respuesta corta es la más incómoda: depende de quién eres. Y esa dependencia no es un tecnicismo — cambia por completo lo que tienes que hacer en las próximas horas. Aquí está el mapa.
Dos autoridades
El error de base es tratar el 69-B como un solo problema. Son dos, y viven en carriles distintos que rara vez se cruzan en la cabeza del contribuyente:
- Carril fiscal (SAT): el 69-B del Código Fiscal de la Federación presume que ciertos CFDI amparan operaciones inexistentes. Si le diste efectos fiscales a esos comprobantes, tienes 30 días hábiles desde la publicación de la lista definitiva para acreditar la materialidad de la operación o corregir tu situación. Es deducción, es riesgo, y en el extremo es materia penal (113 Bis del CFF).
- Carril antilavado (UIF): la LFPIORPI no le habla a todos los contribuyentes. Le habla solo a quienes realizan una actividad vulnerable del artículo 17. Para ellos, un proveedor o cliente en 69-B no es un tema de deducción: es una señal de alerta que el sistema de cumplimiento tiene que procesar.
Que estés en el primer carril no significa que estés en el segundo. Y ahí es donde casi todo el mundo se equivoca.
Por qué 69-B no es lista UIF
Este es el punto técnico que blinda todo lo demás: la lista del 69-B es una lista fiscal del SAT, no una lista de personas bloqueadas de la UIF.
La distinción importa porque el aviso antilavado tiene dos velocidades:
- El aviso mensual responde a un umbral monetario y se presenta a más tardar el día 17 del mes siguiente.
- El aviso de 24 horas responde a una condición cualitativa: indicios o sospechas de que los recursos provienen o se destinan a un ilícito, o una coincidencia con las listas de personas bloqueadas de la UIF.
Una coincidencia en lista de personas bloqueadas dispara el aviso de 24 horas de forma directa. El 69-B no. Un proveedor en 69-B no te obliga por sí solo a avisar — te obliga a analizar. Alimenta tu enfoque basado en riesgos, y solo si ese análisis concluye que hay indicios, se convierte en aviso. Confundir “señal de alerta” con “aviso automático” es el error que produce avisos mal fundados… o, peor, la omisión de los que sí procedían.
El semáforo
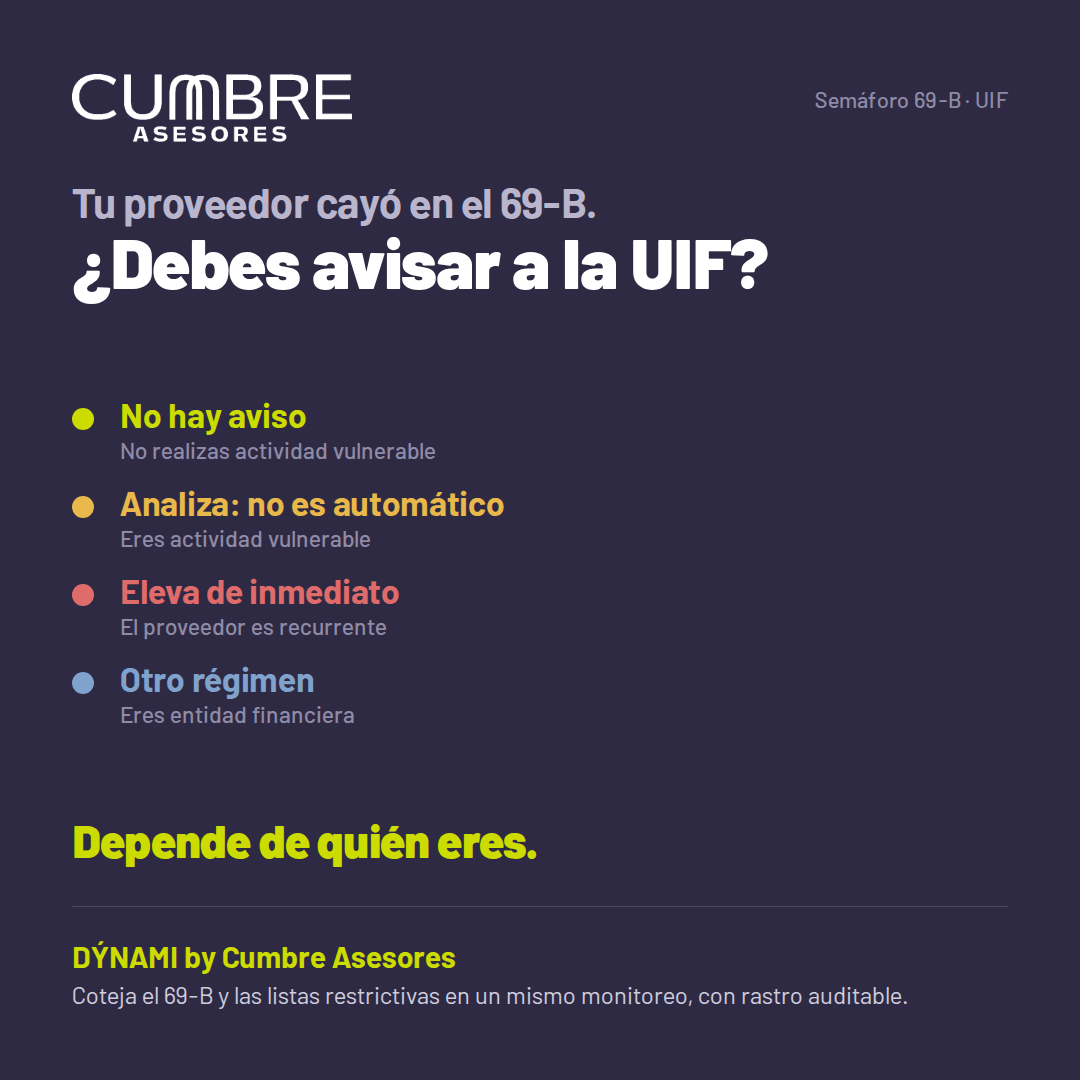
Ubícate en tu perfil. Cada caso trae veredicto, fundamento y acción.
Caso 1 · No realizas ninguna actividad vulnerable
🟢 Verde — no hay aviso a la UIF. Si tu empresa no encuadra en ninguna de las 16 fracciones del artículo 17 de la LFPIORPI, sencillamente no eres sujeto obligado de esa ley. El 69-B es, para ti, un problema 100% fiscal.
Fundamento: la obligación de avisar nace de realizar una actividad vulnerable, no de recibir un CFDI observado.
Acción: concéntrate en el carril fiscal — materialidad, los 30 días hábiles del 69-B, y la decisión de corregir. Sin distracción antilavado.
Caso 2 · Eres actividad vulnerable (no financiera)
🟡 Amarillo — no es aviso automático, es análisis obligatorio. Aquí el hallazgo sí entra a tu régimen de cumplimiento. Un contraparte en 69-B es una señal de alerta que tu enfoque basado en riesgos tiene que documentar y valorar. Si del análisis surgen indicios de recursos de procedencia ilícita, entonces sí: aviso de 24 horas.
Fundamento: Art. 27 de las Reglas de Carácter General de la LFPIORPI (aviso cualitativo por indicios), reforzado por el Art. 7 Bis del Reglamento vigente desde el 28 de marzo de 2026, que exige avisar incluso cuando la operación no llegó a concretarse.
Acción: deja rastro del análisis (aunque concluya que no procede aviso), y recuerda que no cotejar contra listas también se sanciona —hasta 200 UMA por cliente no revisado, unos $23,462 en 2026—. El silencio no documentado es la peor posición.
Caso 3 · El proveedor en 69-B es recurrente
🔴 Rojo — patrón, no incidente. Si ese proveedor listado te factura de forma repetida, ya no hablas de una operación aislada. La acumulación de operaciones con una misma persona se valora en periodos de hasta seis meses, y un patrón sostenido con una contraparte observada eleva de forma natural el perfil hacia operación inusual.
Fundamento: reglas de acumulación del Reglamento (Art. 7) más el estándar cualitativo del aviso de 24 horas.
Acción: eleva el caso a tu representante de cumplimiento de inmediato. Este es el escenario donde omitir el aviso deja de ser un descuido y empieza a parecer una decisión.
Caso 4 · Eres entidad financiera
🔵 Otro régimen — no es este mapa. Bancos, casas de bolsa y demás entidades financieras no reportan por el SPPLD del SAT: se rigen por sus Disposiciones de Carácter General y reportan operaciones inusuales por el canal de la CNBV. El 69-B alimenta su monitoreo, pero la ruta del reporte es distinta.
Acción: aplica tu manual sectorial; este artículo describe el régimen de actividades vulnerables, no el financiero.
EFOS no es lavado
Un último matiz que casi ningún contenido cuida, y que es puro E-E-A-T: haber dado efectos a un CFDI de un EFOS no te convierte en lavador de dinero. Son planos jurídicos distintos. El 69-B vive en el ámbito fiscal-administrativo; el lavado es un tipo penal que exige elementos propios. La equivalencia automática “EFOS = lavado” ha sido acotada por los tribunales, que han resistido tratar todo problema de comprobación fiscal como delincuencia organizada.
Por eso el aviso a la UIF —cuando procede— no es una confesión: es cumplimiento. Reportar una operación inusual protege al sujeto obligado; no lo incrimina. Entender esa diferencia es lo que permite actuar con cabeza fría en lugar de esconder el hallazgo por miedo.
Nota de precisión pendiente de confirmar antes de publicar: si quieres anclar el párrafo anterior a una tesis o criterio específico (al estilo del criterio del TFJA que usamos en el A28), lo verifico contra fuente y lo agregamos con cita exacta.
¿Qué hacer?
- Ubica tu carril. ¿Eres sujeto obligado de la LFPIORPI, sí o no? Esa sola respuesta define si tienes uno o dos frentes.
- Congela el expediente. Reúne CFDI, contratos, evidencia de materialidad y comunicaciones. Sirve para el SAT ypara fundar (o descartar) el aviso.
- Documenta el análisis de riesgo, aunque concluyas que no hay aviso. Un “no procedía” bien fundado vale oro; un silencio en blanco, no.
- Escala a tu representante de cumplimiento si hay recurrencia o cualquier indicio adicional.
- Decide el carril fiscal dentro de los 30 días hábiles: acreditar materialidad o autocorregir.
El punto ciego que nadie vigila es el cruce. La mayoría de las empresas revisa el 69-B solo para efectos de deducción, y descubre la obligación antilavado cuando ya es tarde. DÝNAMI by Cumbre Asesores existe justamente para ese cruce: coteja a tus proveedores contra el 69-B y las listas restrictivas en un mismo monitoreo, y cuando aparece una coincidencia no se queda en la bandera fiscal — la corre por tu matriz de riesgo y te dice si escala a operación inusual, dejando el rastro que acredita por qué avisaste o por qué no. Un solo hallazgo, los dos frentes cubiertos y documentados.
Preguntas frecuentes
¿Un proveedor en la lista 69-B me obliga a presentar aviso a la UIF?
No de forma automática. El 69-B es una lista fiscal del SAT, no una lista de personas bloqueadas de la UIF. Solo obliga a avisar si realizas una actividad vulnerable y tu análisis de riesgo detecta indicios de recursos de procedencia ilícita.
¿Cuál es la diferencia entre el aviso mensual y el de 24 horas?
El mensual responde a un umbral monetario y se presenta el día 17 del mes siguiente. El de 24 horas responde a una condición cualitativa —indicios de ilícito o coincidencia en listas de la UIF— y corre desde que se detecta.
Si no soy sujeto obligado, ¿tengo alguna obligación antilavado por el 69-B?
No. Tu obligación es exclusivamente fiscal: acreditar materialidad o corregir dentro de los 30 días hábiles siguientes a la publicación de la lista definitiva.
¿Reportar a la UIF me incrimina como lavador?
No. El aviso es cumplimiento, no confesión. Dar efectos a un CFDI de un EFOS es un tema fiscal; el lavado es un delito con elementos propios. Reportar protege al sujeto obligado.
Este contenido es informativo y no constituye asesoría fiscal, legal ni de cumplimiento para un caso concreto. La aplicación de la LFPIORPI y del artículo 69-B del CFF depende de las circunstancias específicas de cada operación. Para un análisis particular, consulta a un profesional.